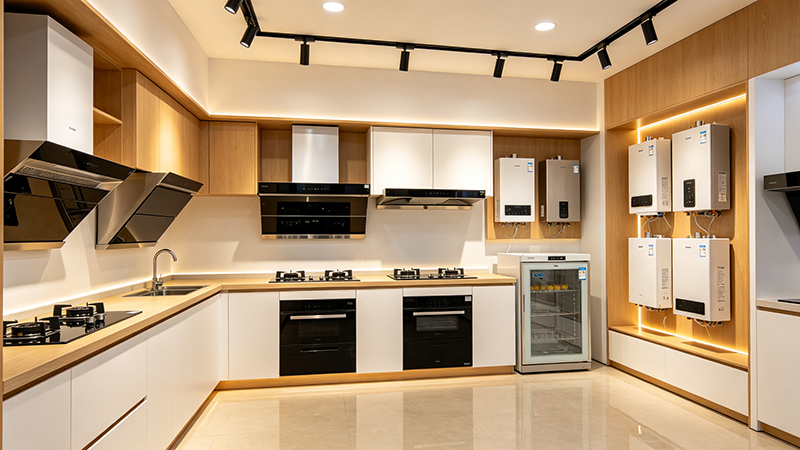
二零二六年上半年,中国厨卫电器行业在国补政策延续、地产竣工节奏调整与消费升级需求交织作用下,呈现出结构性分化与温和修复并存的运行态势。本文从市场驱动因素、品类表现与竞争格局等维度,对上半年行业运行情况进行回顾,并对下半年趋势作出展望。
从政策与需求端看,家电以旧换新补贴政策在二零二六年上半年继续落地实施,成为推动厨电市场需求释放的重要因素之一。与前几轮以旧换新政策相比,本轮补贴覆盖品类更广、操作流程更为线上化,消费者通过线下门店或电商平台即可完成旧机评估与新机补贴申领。据行业协会数据显示,补贴政策带动下,油烟机、燃气灶、热水器等传统厨电品类的换新需求有所释放,尤其在三四线城市与县域市场,补贴政策对消费决策的撬动作用较为明显。不过,政策红利并非均匀分布,消费者对补贴力度与机型匹配的关注度提高,单纯依赖补贴拉动销量的效应呈现边际递减趋势。
地产端方面,上半年房屋竣工面积在经历前几年深度调整后呈现温和企稳迹象,但整体增速仍处于低位运行区间。厨电作为典型的地产后周期行业,新增交房带来的配套需求与存量房更新需求共同构成市场基本盘。据市场研究报告显示,精装修楼盘配套厨电的比例较前几年有所波动,而存量房翻新与换房装修带来的嵌入式厨电、集成灶、洗碗机等品类需求保持了相对韧性。行业观察指出,厨电企业正在逐步从依赖新增地产配套,转向深耕存量更新与消费升级两条主线。
品类表现方面,上半年呈现出较为明显的分化格局。传统烟灶套装市场整体规模平稳,增长动力主要来自产品升级与换新替换。集成灶品类在经历前几年高速增长后,进入相对平稳的调整期,消费者对蒸烤一体、大容量储物等集成功能的接受度持续提升,但市场竞争加剧也压缩了部分品牌的利润空间。洗碗机品类继续保持较快增速,嵌入式台式、水槽式与独立式多形态并行发展,年轻家庭与改善型住房群体成为主要消费力量。消毒柜品类在一二线城市渗透率提升趋缓,但在新建住宅与三四线城市仍有稳定需求。热水器品类中,燃气热水器与电热水器均面临能效标准升级带来的产品迭代压力,变频恒温、水量伺服等功能逐步成为中高端机型的标配。
竞争格局方面,头部品牌凭借渠道下沉、套系化产品布局与品牌溢价能力,在市场竞争中保持相对优势。与此同时,区域型制造企业在细分品类与成本控制上展现出灵活反应能力,通过差异化产品定位与电商渠道运营,在特定市场段获得了一定份额。据行业观察,厨电行业集中度仍有提升空间,但品牌之间的竞争已从单纯的价格战转向技术、设计、服务与生态的综合竞争。
展望下半年,行业发展呈现以下几个值得关注的趋势方向。
智能化方面,厨电产品的互联化程度将继续加深。烟灶联动、蒸烤一体机智能菜单、App远程控制与语音交互等功能,正从高端机型向主流价位段下探。不过,消费者对智能功能的实用性与稳定性要求也在提高,过度堆砌、操作复杂的智能功能面临被冷落的风险。
套系化方面,厨房整体解决方案的概念继续深化。越来越多品牌推出涵盖烟机、灶具、消毒柜、洗碗机、热水器等在内的成套产品,通过统一设计语言与安装服务,降低消费者的选型与施工成本。套系化不仅提升了客单价,也增强了用户对品牌的粘性。
健康化方面,围绕饮食卫生与厨房环境健康的产品创新持续活跃。消毒柜在杀菌技术上向臭氧、高温、紫外线多模式组合方向发展;净水器与厨下净热一体机在年轻家庭中接受度提升;油烟机针对PM2.5、厨房异味的净化功能受到关注。
节能化方面,随着能效标准的逐步收紧与消费者对使用成本的敏感度提高,变频技术在烟机、热水器等品类中的渗透率有望继续提升。变频产品虽然初始购置成本略高,但长期运行中的节能表现与静音效果使其在换新市场中具备较强吸引力。
总体来看,二零二六年下半年厨卫电器行业仍将处于政策托底与消费升级交织的调整期。企业需要在产品创新、渠道效率与成本控制之间寻求平衡,把握存量换新与套系化升级的结构性机会,方能在温和复苏的市场环境中获得稳健发展。


